Nebenkosten & Betriebskosten · Leitfaden
Nebenkostenabrechnung für Vermieter: der vollständige Leitfaden
Fristen, umlagefähige Kosten, Umlageschlüssel, Heiz- und CO₂-Kosten und ein durchgerechnetes Beispiel: alles zur Nebenkostenabrechnung an einem Ort.
14 Minuten LesezeitStand: Oktober 2026Redaktion immoflow
InhaltWas ist eine Nebenkostenabrechnung?
Die Nebenkostenabrechnung gehört zu den Aufgaben, die jedes Jahr wiederkehren und bei denen kleine Versäumnisse schnell Geld kosten. Eine verpasste Frist oder eine falsch verteilte Kostenposition kann dazu führen, dass Sie berechtigte Beträge nicht mehr nachfordern können.
Dieser Leitfaden richtet sich an private Vermieter, Hausverwaltungen und Immobilieninvestoren. Er erklärt die Grundlagen, die gesetzlichen Fristen, die umlagefähigen Kostenarten, die Wahl des Umlageschlüssels sowie die Besonderheiten bei Heiz- und CO₂-Kosten. Ein durchgerechnetes Beispiel, eine Checkliste und die häufigsten Fehler aus Vermietersicht helfen bei der praktischen Umsetzung.
Was ist eine Nebenkostenabrechnung?
Mit der Nebenkostenabrechnung stellen Sie dar, welche laufenden Kosten für das Haus im Abrechnungszeitraum angefallen sind und welchen Anteil davon die jeweilige Mietpartei trägt. Am Ende steht für jede Mietpartei entweder eine Nachzahlung oder ein Guthaben. Das Gesetz verwendet den Begriff Betriebskosten. Im Sprachgebrauch sind Nebenkosten und Betriebskosten gleichbedeutend, ebenso Nebenkosten- und Betriebskostenabrechnung.
Welche Kosten als Betriebskosten gelten, legt § 1 BetrKV fest. Eine kompakte Begriffserklärung finden Sie in unserem Glossar unter Betriebskosten.
Auf den Mieter umlegen dürfen Sie diese Kosten nur, soweit das im Mietvertrag vereinbart ist (§ 556 Abs. 1 BGB). Prüfen Sie deshalb vor jeder Abrechnung, was der Vertrag tatsächlich regelt.
In der Praxis gibt es zwei Modelle. Bei Vorauszahlungen zahlt der Mieter monatliche Abschläge, über die Sie jährlich abrechnen müssen. Bei einer Pauschale ist mit dem festen Betrag alles abgegolten; eine Abrechnung findet dann nicht statt. Dieser Leitfaden behandelt das Vorauszahlungsmodell, weil nur dort eine Abrechnung erforderlich ist.
Umlagefähige Nebenkosten nach BetrKV
Welche Kostenarten grundsätzlich umlagefähig sind, zählt § 2 BetrKV abschließend in 17 Nummern auf. Umlegen können Sie davon nur die Positionen, die in Ihrem Objekt tatsächlich anfallen und im Mietvertrag vereinbart sind.
| Nr. | Kostenart | Typische Beispiele |
|---|---|---|
| 1 | Laufende öffentliche Lasten des Grundstücks | vor allem die Grundsteuer |
| 2 | Wasserversorgung | Frischwasser für das Haus |
| 3 | Entwässerung | Abwasser |
| 4 | Betrieb der zentralen Heizungsanlage | Heizkosten, abgerechnet nach HeizkostenV |
| 5 | Betrieb der zentralen Warmwasserversorgung | Erwärmung des Wassers |
| 6 | Verbundene Heizungs- und Warmwasserversorgungsanlagen | eine Anlage für Wärme und Warmwasser |
| 7 | Betrieb des Personen- oder Lastenaufzugs | Aufzug im Haus |
| 8 | Straßenreinigung und Müllbeseitigung | Müllabfuhr, Straßenreinigung |
| 9 | Gebäudereinigung und Ungezieferbekämpfung | Reinigung des Treppenhauses |
| 10 | Gartenpflege | Pflege gemeinschaftlicher Grünflächen |
| 11 | Beleuchtung | Allgemeinstrom für Flure und Außenbereiche |
| 12 | Schornsteinreinigung | Arbeiten des Schornsteinfegers |
| 13 | Sach- und Haftpflichtversicherung | Gebäude- und Haftpflichtversicherung |
| 14 | Hauswart | Hausmeistertätigkeiten |
| 15 | Gemeinschafts-Antennenanlage bzw. Breitbandnetz | Sonderregeln beachten (siehe unten) |
| 16 | Einrichtungen für die Wäschepflege | gemeinsame Waschküche |
| 17 | Sonstige Betriebskosten | nur, wenn im Mietvertrag konkret benannt |
Nicht umlagefähig sind nach § 1 Abs. 2 BetrKV Verwaltungskosten sowie Kosten für Instandhaltung und Instandsetzung. Diese Ausgaben tragen Sie als Vermieter selbst.
Eine Änderung betrifft das Kabelfernsehen: Seit dem Telekommunikationsmodernisierungsgesetz, in Kraft seit dem 1. Dezember 2021, lassen sich die Kosten für Kabel-TV-Anschlüsse nach Ablauf einer Übergangsfrist seit dem 1. Juli 2024 nicht mehr über die Betriebskosten umlegen. Für Betriebsstrom und Glasfaser gelten Sonderregeln. Ein eigener Ratgeber zu den umlagefähigen Nebenkosten folgt.
Fristen der Nebenkostenabrechnung
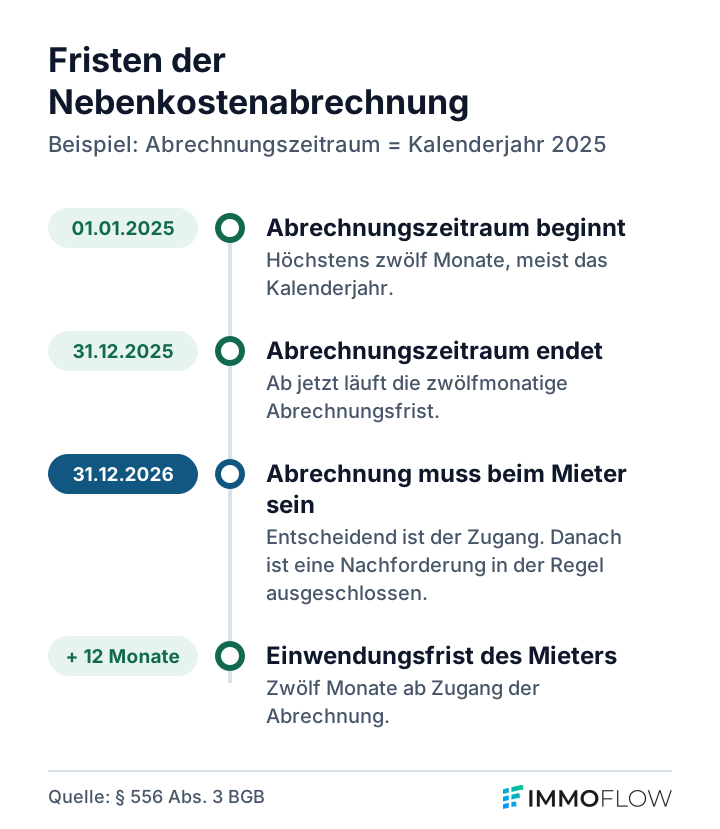
Die zentralen Fristen stehen in § 556 Abs. 3 BGB. Über die Vorauszahlungen ist jährlich abzurechnen. Der Abrechnungszeitraum darf höchstens zwölf Monate umfassen; meist ist es das Kalenderjahr, ein anderer Zwölfmonatszeitraum ist aber ebenso zulässig.
Spätestens zum Ablauf des zwölften Monats nach dem Ende des Abrechnungszeitraums muss die Abrechnung dem Mieter mitgeteilt sein. Danach können Sie keine Nachzahlung mehr fordern, es sei denn, Sie haben die Verspätung nicht zu vertreten. Bei allen Kosten müssen Sie zudem den Grundsatz der Wirtschaftlichkeit beachten. Diese Regeln betreffen Wohnraum, nicht Gewerberaum.
| Punkt | Frist bzw. Folge | Rechtsgrundlage |
|---|---|---|
| Abrechnungszeitraum | 01.01.–31.12.2025 | § 556 Abs. 3 S. 1 BGB |
| Zugang beim Mieter | spätestens 31.12.2026 | § 556 Abs. 3 S. 2 BGB |
| Folge bei Verspätung | Nachforderung ausgeschlossen, außer der Vermieter hat die Verspätung nicht zu vertreten | § 556 Abs. 3 S. 3 BGB |
| Einwendungen des Mieters | bis zwölf Monate nach Zugang der Abrechnung | § 556 Abs. 3 S. 5 BGB |
Wichtig: Der Zugang entscheidet
Für die Frist zählt der Tag, an dem die Abrechnung beim Mieter eingeht, nicht das Datum, an dem Sie sie abschicken. Den rechtzeitigen Zugang müssen Sie als Vermieter beweisen können. Planen Sie deshalb einen Puffer ein und wählen Sie einen Versandweg, der den Zugang dokumentiert.
Umlageschlüssel richtig wählen
Der Umlageschlüssel bestimmt, wie sich die Gesamtkosten auf die Mietparteien verteilen. Maßgeblich ist zunächst, was im Mietvertrag vereinbart ist. Fehlt eine Vereinbarung, sind die Betriebskosten nach § 556a Abs. 1 BGB nach dem Anteil der Wohnfläche umzulegen.
Kosten, die von einem erfassten Verbrauch oder einer erfassten Verursachung abhängen, sind nach einem Maßstab zu verteilen, der diese Unterschiede abbildet. Wo Zähler vorhanden sind, richtet sich die Umlage also nach dem gemessenen Verbrauch. Mehr zum Begriff lesen Sie im Glossar unter Umlageschlüssel.
| Schlüssel | geeignet für | Hinweis |
|---|---|---|
| Wohnfläche | Kosten ohne Verbrauchserfassung, etwa Grundsteuer oder Versicherung | gesetzlicher Maßstab, wenn nichts vereinbart ist |
| Verbrauch | Kosten mit Zählern, etwa Wasser oder Heizung | bei erfasstem Verbrauch vorgeschrieben |
| Personen | Kosten, die mit der Zahl der Bewohner steigen | setzt eine aktuelle Belegung voraus |
| Wohneinheiten | Kosten, die je Wohnung gleich hoch sind | Größenunterschiede bleiben unberücksichtigt |
| Miteigentumsanteile | vermietete Eigentumswohnungen | nur, wenn im Mietvertrag vereinbart |
Welchen Schlüssel Sie auch verwenden: Erläutern Sie ihn in der Abrechnung so, dass der Mieter die Verteilung nachvollziehen kann.
Heizkosten nach der Heizkostenverordnung
Für Heizung und Warmwasser aus einer zentralen Anlage gelten besondere Regeln. Nach § 7 Abs. 1 HeizkostenV verteilen Sie von den Kosten der zentralen Heizungsanlage mindestens 50 % und höchstens 70 % nach dem erfassten Wärmeverbrauch. Den verbleibenden Teil legen Sie nach Wohn- oder Nutzfläche um. In bestimmten Gebäuden ist der Anteil von 70 % verpflichtend.
Rechnen Sie nicht verbrauchsabhängig ab, darf der Mieter seinen Anteil an diesen Kosten nach § 12 Abs. 1 HeizkostenV um 15 % kürzen. Eine reine Verteilung nach Fläche ist deshalb in der Regel ein teurer Fehler.
Hinzu kommt eine laufende Informationspflicht: Sind fernablesbare Erfassungsgeräte eingebaut, müssen die Nutzer seit dem 1. Januar 2022 monatlich Informationen über ihren Verbrauch erhalten (§ 6a HeizkostenV).
Liegt Ihnen eine gesonderte Heizkostenabrechnung vor, übernehmen Sie deren Ergebnis in die Nebenkostenabrechnung. Prüfen Sie dabei, ob Verteilschlüssel und Abrechnungszeitraum zu Ihrer übrigen Abrechnung passen. Im Rechenbeispiel weiter unten sind die Heizkosten aus diesem Grund nicht enthalten.
CO₂-Kosten zwischen Vermieter und Mieter aufteilen
Seit Abrechnungszeiträumen ab dem 1. Januar 2023 müssen Vermieter und Mieter die Kosten für den CO₂-Ausstoß beim Heizen teilen. Grundlage ist das Kohlendioxidkostenaufteilungsgesetz (CO2KostAufG).
Bei Wohngebäuden richtet sich die Aufteilung nach einem Stufenmodell mit zehn Stufen. Ausschlaggebend ist der jährliche CO₂-Ausstoß des Gebäudes je Quadratmeter Wohnfläche. Je schlechter die Bilanz, desto höher der Anteil, den Sie als Vermieter tragen.
Die beiden Enden der Skala: Liegt der Ausstoß unter 12 kg CO₂ pro Quadratmeter und Jahr, entfällt auf den Vermieter kein Anteil (0 %). Ab 52 kg CO₂ pro Quadratmeter und Jahr übernimmt der Vermieter 95 % der CO₂-Kosten.
Die Aufteilung erfolgt im Rahmen der Heizkostenabrechnung: Der Vermieteranteil wird dort von den CO₂-Kosten abgezogen, die auf den Mieter entfallen.
Für Sie bedeutet das: Je besser der energetische Zustand des Gebäudes, desto geringer fällt Ihr Anteil an den CO₂-Kosten aus. Die Werte der Zwischenstufen entnehmen Sie dem Gesetz.
Grundsteuer in der Nebenkostenabrechnung
Die Grundsteuer zählt zu den laufenden öffentlichen Lasten des Grundstücks (§ 2 Nr. 1 BetrKV). Sie ist damit umlagefähig, sofern der Mietvertrag die Umlage vorsieht. Ohne abweichende Vereinbarung verteilen Sie sie nach Wohnfläche.
Seit 2025 gelten nach der Grundsteuerreform neue Grundsteuerbescheide. Legen Sie Ihrer Abrechnung den jeweils gültigen Bescheid zugrunde und vergleichen Sie den Betrag mit dem des Vorjahres. Bewahren Sie den Bescheid bei den übrigen Belegen auf, denn auch er gehört zu den Unterlagen, die der Mieter einsehen kann.
Hat sich die Grundsteuer spürbar verändert, lohnt ein Blick auf die laufenden Vorauszahlungen. Passen sie nicht mehr zu den tatsächlichen Kosten, entstehen hohe Nachzahlungen oder Guthaben. Wie Sie die Vorauszahlungen anpassen können, lesen Sie im Abschnitt zu Nachzahlung und Guthaben. Im Rechenbeispiel weiter unten ist die Grundsteuer mit 900,00 € für das ganze Haus angesetzt; auf die Wohnung mit 90 von insgesamt 300 m² entfallen davon 270,00 €.
Nebenkostenabrechnung erstellen in 7 Schritten
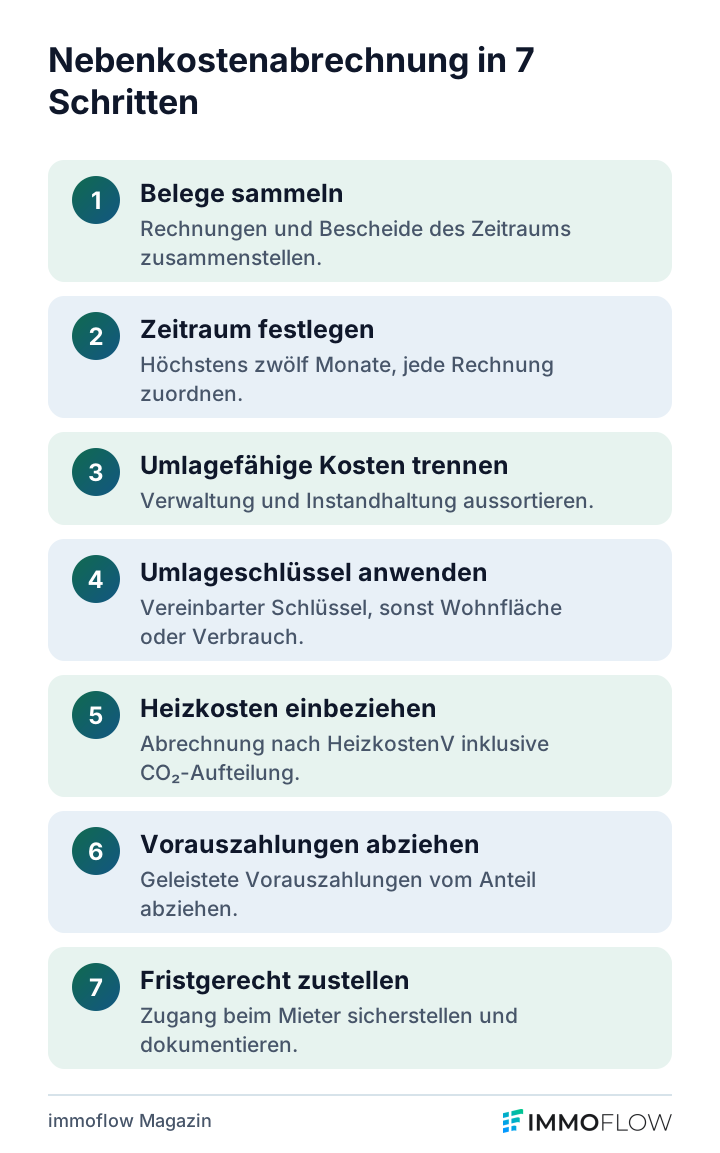
- Belege sammeln: Stellen Sie alle Rechnungen und Bescheide des Abrechnungszeitraums zusammen, etwa Grundsteuerbescheid, Versicherungspolice und Rechnungen von Versorgern und Dienstleistern.
- Abrechnungszeitraum festlegen: Bestimmen Sie den Zeitraum von höchstens zwölf Monaten und ordnen Sie jede Rechnung diesem Zeitraum zu.
- Umlagefähige Kosten trennen: Sortieren Sie Verwaltungs-, Instandhaltungs- und nicht vereinbarte Kosten aus.
- Umlageschlüssel anwenden: Verteilen Sie jede Kostenart nach dem vereinbarten Schlüssel oder, ohne Vereinbarung, nach Wohnfläche bzw. Verbrauch.
- Heiz- und Warmwasserkosten einbeziehen: Übernehmen Sie die verbrauchsabhängige Abrechnung nach HeizkostenV einschließlich der CO₂-Aufteilung.
- Vorauszahlungen abziehen: Ziehen Sie die Vorauszahlungen des Mieters für den Abrechnungszeitraum von seinem Anteil ab.
- Fristgerecht zustellen: Sorgen Sie dafür, dass die Abrechnung rechtzeitig beim Mieter eingeht, und dokumentieren Sie den Zugang.
Wer diese Reihenfolge jedes Jahr gleich durchläuft, vermeidet die meisten Fehler. Hilfreich ist, Belege schon während des Jahres geordnet abzulegen, statt sie erst im Abrechnungsmonat zusammenzusuchen. Halten Sie außerdem fest, wann und auf welchem Weg Sie die Abrechnung versandt haben.
Rechenbeispiel: Nebenkostenabrechnung für eine Wohnung
Beispiel mit fiktiven Zahlen
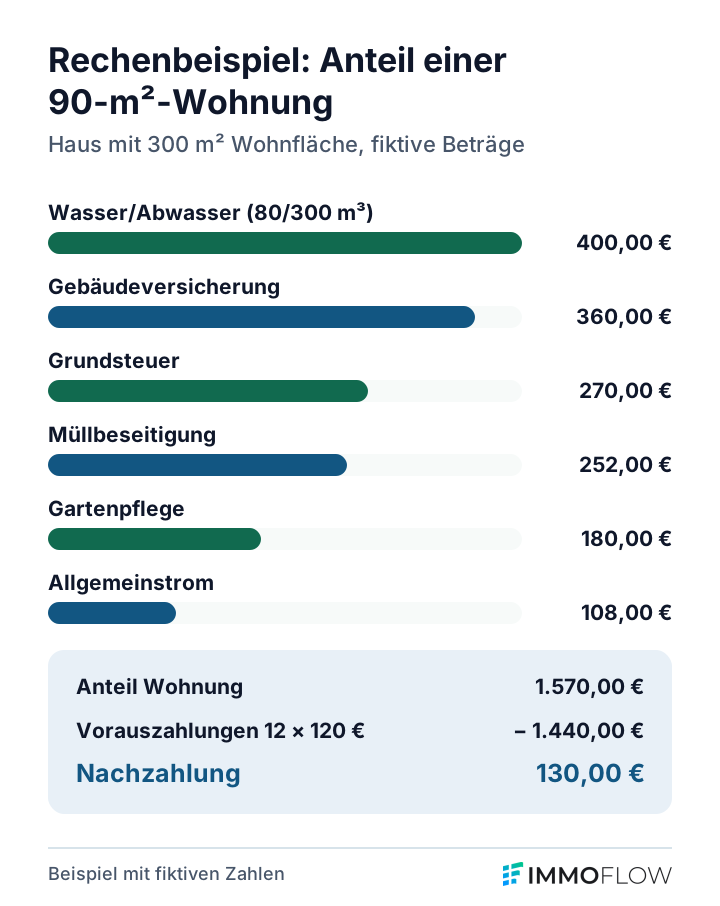
Die folgenden Beträge sind frei gewählt und dienen nur der Veranschaulichung. Angenommen wird eine Wohnung mit 90 m² in einem Haus mit insgesamt 300 m² Wohnfläche. Der Mieter hat monatlich 120,00 € vorausgezahlt.
| Kostenart | Gesamtkosten | Schlüssel | Anteil Wohnung |
|---|---|---|---|
| Grundsteuer | 900,00 € | Wohnfläche 90/300 | 270,00 € |
| Gebäudeversicherung | 1.200,00 € | Wohnfläche 90/300 | 360,00 € |
| Müllbeseitigung | 840,00 € | Wohnfläche 90/300 | 252,00 € |
| Allgemeinstrom | 360,00 € | Wohnfläche 90/300 | 108,00 € |
| Gartenpflege | 600,00 € | Wohnfläche 90/300 | 180,00 € |
| Wasser/Abwasser | 1.500,00 € | Verbrauch 80/300 m³ | 400,00 € |
| Summe Anteil | – | – | 1.570,00 € |
| Vorauszahlungen (12 × 120,00 €) | – | – | 1.440,00 € |
| Nachzahlung | – | – | 130,00 € |
So entsteht das Ergebnis: Die flächenbezogenen Kosten werden mit 90/300, also 30 %, angesetzt. Beim Wasser zählt der gemessene Verbrauch der Wohnung von 80 m³ im Verhältnis zu 300 m³ im ganzen Haus. Zusammen ergibt das einen Anteil von 1.570,00 €. Abzüglich der Vorauszahlungen von 1.440,00 € schuldet der Mieter eine Nachzahlung von 130,00 €.
Die Heizkosten fehlen im Beispiel bewusst. Sie werden gesondert nach der HeizkostenV abgerechnet und das Ergebnis anschließend in die Gesamtabrechnung übernommen.
Pflichtangaben: Was in jede Abrechnung gehört
Formell ordnungsgemäß ist eine Abrechnung, wenn sie eine geordnete Zusammenstellung enthält. Nach ständiger Rechtsprechung des Bundesgerichtshofs, etwa dem Urteil vom 20.01.2016 – VIII ZR 93/15, gehören dazu regelmäßig die Gesamtkosten, die Angabe und – soweit zum Verständnis nötig – die Erläuterung der Umlageschlüssel, die Berechnung des Mieteranteils und der Abzug der Vorauszahlungen.
Als Gesamtkosten genügt der Betrag, der auf die Mieter der Abrechnungseinheit umgelegt wird. Das gilt auch dann, wenn Sie nicht umlagefähige Anteile vorab herausgerechnet haben. Die folgende Checkliste fasst diese Anforderungen und die Fristen aus den vorigen Abschnitten für die praktische Prüfung zusammen. Gehen Sie sie vor jedem Versand einmal vollständig durch.
Checkliste vor dem Versand
- Abrechnungszeitraum klar angegeben
- Gesamtkosten je Kostenart aufgeführt
- Umlageschlüssel genannt und, wo nötig, erläutert
- Anteil des Mieters nachvollziehbar berechnet
- geleistete Vorauszahlungen abgezogen
- Ergebnis als Nachzahlung oder Guthaben ausgewiesen
- nur umlagefähige und vertraglich vereinbarte Kosten enthalten
- Zustellung mit Nachweis des Zugangs geplant
- Belege für eine mögliche Einsicht bereitgelegt
Nachzahlung, Guthaben und neue Vorauszahlungen
Liegt der Anteil des Mieters über seinen Vorauszahlungen, schuldet er Ihnen den Differenzbetrag als Nachzahlung. Ist der Anteil niedriger, entsteht ein Guthaben, das Sie erstatten oder verrechnen. Weisen Sie das Ergebnis in der Abrechnung deutlich aus, damit der Mieter sofort erkennt, ob er nachzahlen muss oder eine Erstattung erhält.
Nach einer Abrechnung kann jede Vertragspartei die Vorauszahlungen auf eine angemessene Höhe anpassen (§ 560 Abs. 4 BGB). Dafür genügt eine Erklärung in Textform, etwa per E-Mail oder Brief. Die Anpassung gilt nur für die Zukunft, nicht rückwirkend. Voraussetzung ist, dass zuvor abgerechnet wurde. Teilen Sie den neuen Betrag am besten zusammen mit der Abrechnung mit.
Die Abrechnung selbst liefert dafür die Grundlage, denn sie zeigt die tatsächlichen Kosten des vergangenen Zeitraums. Im Rechenbeispiel oben lag der Anteil der Wohnung um 130,00 € über den Vorauszahlungen. Zeichnen sich bereits Änderungen ab, etwa durch einen neuen Grundsteuerbescheid, behalten Sie diese bei der Einschätzung im Blick.
Belegeinsicht durch den Mieter
Mieter dürfen die Unterlagen prüfen, auf denen die Abrechnung beruht. Seit dem 1. Januar 2025 ist das ausdrücklich in § 556 Abs. 4 BGB geregelt, eingefügt durch das Vierte Bürokratieentlastungsgesetz. Auf Verlangen müssen Sie Einsicht in die Belege gewähren.
Die Belege können Sie auch elektronisch bereitstellen. Das erleichtert die Einsicht für beide Seiten, setzt aber voraus, dass Ihre Unterlagen digital und vollständig vorliegen.
Schon vor der Neuregelung hatte der Bundesgerichtshof mit Urteil vom 15.12.2021 – VIII ZR 66/20 entschieden, dass Mieter grundsätzlich Einsicht in die Originalbelege verlangen können. Für Sie heißt das: Ordnen Sie Rechnungen und Bescheide so, dass Sie jede Position der Abrechnung einem Beleg zuordnen können.
Hilfreich ist, die Belege in derselben Reihenfolge wie die Kostenarten der Abrechnung abzulegen. So lässt sich jede Position schnell nachprüfen, und Rückfragen des Mieters können Sie meist ohne großen Aufwand beantworten. Die Checkliste oben enthält deshalb den Punkt, die Belege schon vor dem Versand bereitzulegen.
Typische Fehler in der Nebenkostenabrechnung
Viele Streitigkeiten um die Abrechnung lassen sich auf wenige wiederkehrende Ursachen zurückführen. Aus Vermietersicht sind diese Fehler besonders häufig:
- Frist verpasst: Die Abrechnung geht erst nach Ablauf der Zwölfmonatsfrist zu, Nachforderungen sind dann in der Regel ausgeschlossen.
- Nicht vereinbarte Kosten umgelegt: Positionen erscheinen in der Abrechnung, obwohl der Mietvertrag sie nicht vorsieht.
- Verwaltung oder Reparaturen abgerechnet: Verwaltungs- sowie Instandhaltungs- und Instandsetzungskosten sind keine Betriebskosten.
- Umlageschlüssel ohne Grundlage gewechselt: Der Verteilungsmaßstab wird geändert, ohne dass Vertrag oder Gesetz das hergeben.
- Leerstand auf Mieter verteilt: Der Anteil leer stehender Einheiten wird den übrigen Mietparteien zugeschlagen.
- Vorauszahlungen falsch abgezogen: Die Abschläge des Mieters werden unvollständig oder mit falschen Beträgen berücksichtigt.
- Heizkosten nach Fläche verteilt: Ohne verbrauchsabhängige Abrechnung droht die Kürzung um 15 %.
- Zugang nicht nachweisbar: Der Mieter bestreitet, die Abrechnung rechtzeitig erhalten zu haben.
Die meisten dieser Fehler lassen sich vermeiden, wenn Sie die Checkliste aus dem Abschnitt zu den Pflichtangaben vor jedem Versand durchgehen.
So setzen Sie die Nebenkostenabrechnung mit immoflow um
Im Modul Nebenkosten erfassen Sie die Betriebskosten Ihres Objekts, hinterlegen die Umlageschlüssel und lassen die Kosten auf die Mietverhältnisse verteilen. Daraus entsteht je Mietverhältnis eine prüffähige Abrechnung nach BetrKV.
Rechnungen und Bescheide legen Sie im Bereich Dokumente direkt am Objekt, an der Einheit oder am Mietverhältnis ab. So haben Sie die Belege griffbereit, wenn ein Mieter Einsicht verlangt.
Unter Finanzen & Umsätze ordnen Sie Zahlungseingänge zu und prüfen offene Posten im Soll-Ist-Vergleich. Damit sehen Sie, welche Vorauszahlungen tatsächlich eingegangen sind. Die Abrechnungsfrist legen Sie unter Aufgaben & Fristen als Erinnerung an.
Wie das im Zusammenhang aussieht, zeigt die Live-Demo mit Beispieldaten. Einen Überblick über die Funktionen bietet die Seite zur Nebenkostenabrechnung-Software. Die Fristen und Regeln aus diesem Leitfaden gelten unabhängig davon, mit welchem Werkzeug Sie abrechnen.
Häufige Fragen
Bis wann muss die Nebenkostenabrechnung beim Mieter sein?
Die Abrechnung muss dem Mieter spätestens bis zum Ablauf des zwölften Monats nach dem Ende des Abrechnungszeitraums zugehen (§ 556 Abs. 3 BGB). Bei einem Abrechnungszeitraum vom 01.01. bis 31.12.2025 ist das der 31.12.2026. Entscheidend ist der Zugang, nicht das Absendedatum.
Was passiert, wenn der Vermieter die Abrechnungsfrist verpasst?
Nach Ablauf der Frist kann der Vermieter keine Nachzahlung mehr verlangen. Das gilt nur dann nicht, wenn er die Verspätung nicht zu vertreten hat. Den rechtzeitigen Zugang muss der Vermieter beweisen.
Welche Nebenkosten darf der Vermieter nicht umlegen?
Verwaltungskosten sowie Kosten für Instandhaltung und Instandsetzung sind keine Betriebskosten (§ 1 Abs. 2 BetrKV). Außerdem dürfen nur Kosten umgelegt werden, die im Mietvertrag vereinbart sind. Kosten für Kabel-TV-Anschlüsse lassen sich seit dem 1. Juli 2024 grundsätzlich nicht mehr umlegen; für Betriebsstrom und Glasfaser gelten Sonderregeln.
Welcher Umlageschlüssel gilt, wenn im Mietvertrag nichts vereinbart ist?
Dann werden die Betriebskosten nach dem Anteil der Wohnfläche umgelegt (§ 556a Abs. 1 BGB). Kosten, deren Verbrauch oder Verursachung erfasst wird, sind nach einem Maßstab zu verteilen, der diese Unterschiede berücksichtigt. Für Heizkosten gilt zusätzlich die HeizkostenV.
Wie lange kann der Mieter Einwendungen gegen die Abrechnung erheben?
Der Mieter muss Einwendungen spätestens bis zum Ablauf des zwölften Monats nach Zugang der Abrechnung mitteilen. Danach kann er sie nicht mehr geltend machen, es sei denn, er hat die Verspätung nicht zu vertreten.
Darf der Vermieter die Vorauszahlungen nach der Abrechnung erhöhen?
Ja. Nach einer Abrechnung kann jede Vertragspartei die Vorauszahlungen durch Erklärung in Textform auf eine angemessene Höhe anpassen (§ 560 Abs. 4 BGB). Die Anpassung wirkt nur für die Zukunft. Das Recht zur Anpassung steht auch dem Mieter zu, etwa wenn die Vorauszahlungen zu hoch sind.
Hinweis: Dieser Artikel ersetzt keine Rechts- oder Steuerberatung. Er gibt den Stand vom Oktober 2026 wieder; maßgeblich sind die Gesetze und die Umstände Ihres Einzelfalls.
Ihre Immobilien digital verwalten
Mit immoflow verwalten Sie bis zu 25 Einheiten dauerhaft kostenlos, ohne Kreditkarte. Die Registrierung dauert ca. 2 Minuten. Oder Sie sehen sich die Live-Demo mit Beispieldaten an, ganz ohne Registrierung.
Quellen
- § 556 BGB – Vereinbarungen über Betriebskosten
- § 556a BGB – Abrechnungsmaßstab für Betriebskosten
- § 560 BGB – Veränderungen von Betriebskosten
- § 1 BetrKV – Betriebskosten
- § 2 BetrKV – Aufstellung der Betriebskosten
- § 6a HeizkostenV – Abrechnungs- und Verbrauchsinformationen
- § 7 HeizkostenV – Verteilung der Kosten der Versorgung mit Wärme
- § 12 HeizkostenV – Kürzungsrecht, Übergangsregelungen
- Kohlendioxidkostenaufteilungsgesetz (CO2KostAufG)
- BGH, Urteil vom 20.01.2016 – VIII ZR 93/15 (Entscheidungssuche des Bundesgerichtshofs)
- BGH, Urteil vom 15.12.2021 – VIII ZR 66/20 (Entscheidungssuche des Bundesgerichtshofs)